物価高が続くなか、給付や減税など積極的な財政政策を求める声は根強い。
しかし、その議論をする前に振り返っておきたいことがある。
コロナ禍で日本は、すでに極めて大規模な財政・金融対応を行った。そこで増えたお金は、どこへ行ったのか。
コロナ禍でM2は異例の伸び
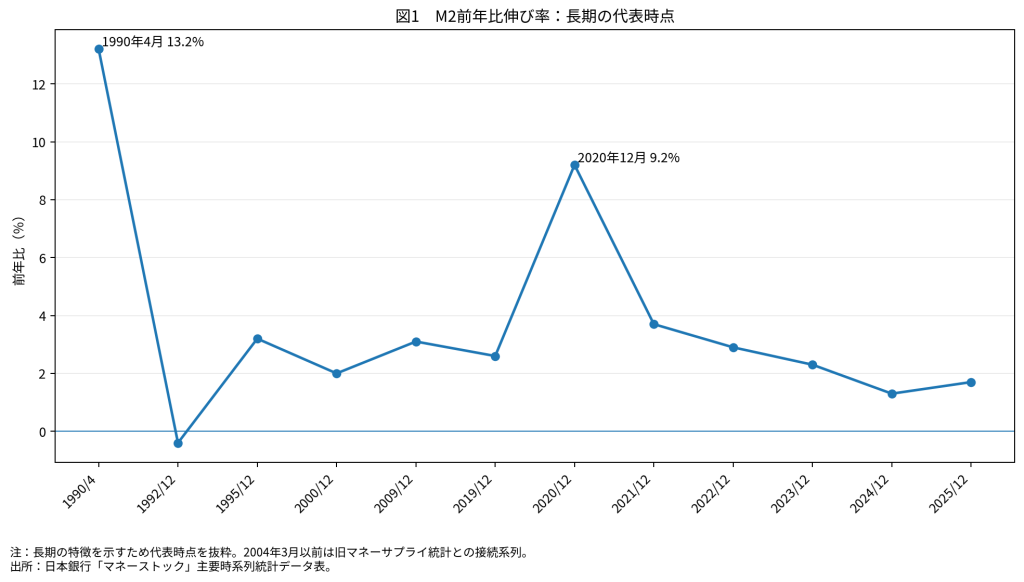
日銀の統計によると、M2※1の前年比伸び率は2020年に急上昇し、12月には**9.2%**に達した。
バブル崩壊後、長く低い伸びが続いてきた日本では異例の増加である(図1)。
ところが、2020年に物価が急騰したわけではない。
理由の一つとして考えられるのが、増えたお金がすぐ消費に回らなかったことだ。
典型例が10万円の特別定額給付金である。内閣府の分析では、給付額のうち短期的な追加消費につながった割合は、使用するデータによって2割前後と推計されている。
つまり、大部分は少なくとも短期には新たな消費に回らなかった。
「家計に貯まった」だけではない
ここで重要な注意点がある。
日銀の資金循環統計の「家計」には、給与所得者世帯だけでなく個人事業主も含まれる。
コロナ禍では一般家計への給付だけでなく、個人事業主や企業にも持続化給付金、協力金、各種支援金などが支給された。実質無利子・無担保融資も大規模に行われた。
したがって、
「家計の現預金増加=一般家庭が給付金を貯金した」
とは解釈できない。個人事業主の事業資金も混在しているからだ。
それでも、コロナ禍に巨額の超過貯蓄が形成されたことは確認できる。
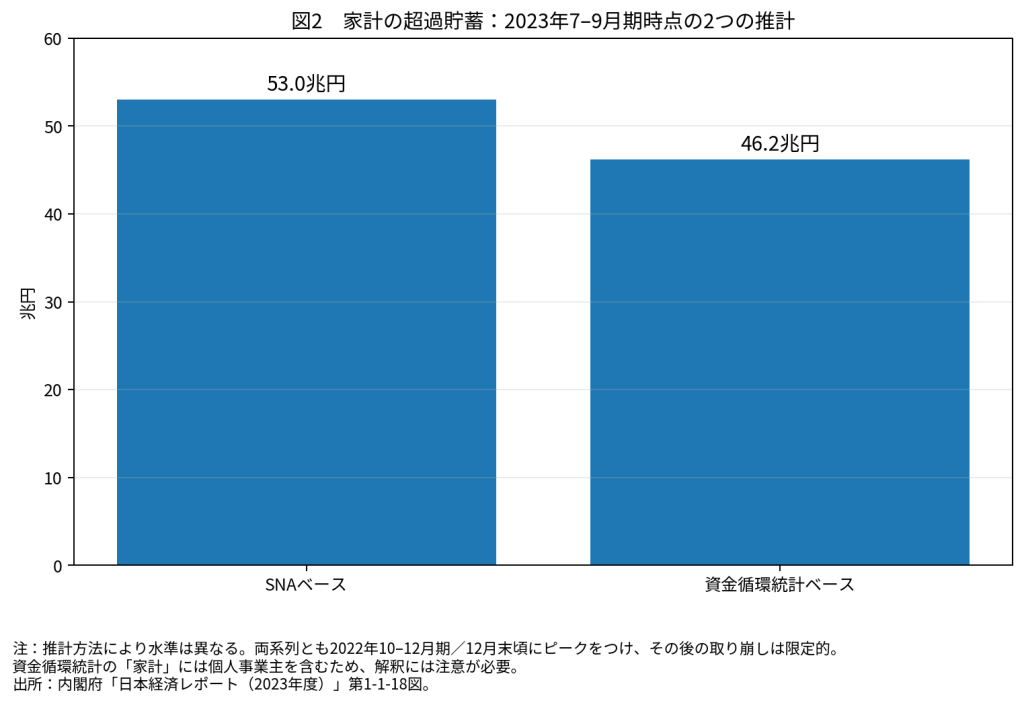
内閣府のSNAベースの推計では、2023年7~9月期にも約53兆円。資金循環統計を使った別の推計でも同年9月末で約46兆円だった(図2)。
推計方法によって金額には幅があるが、コロナ期に巨額の資金が蓄積し、その後も相当額が残ったという点では共通している。(内閣府ホームページ 日本経済レポート(2023年度))
マネーは増えたが、動かなかった
コロナ禍では外食、旅行、娯楽など多くの消費活動が制限された。
政府からお金が入っても使えない。企業や個人事業主も先行きに備えて手元資金を厚くする。
つまり、
マネーは増えたが、動かなかった。
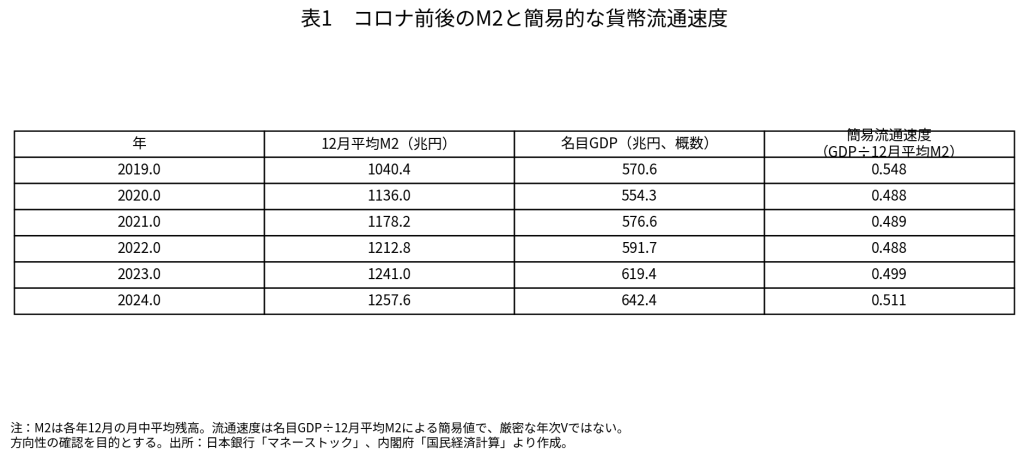
名目GDPをM2で割った簡易的な貨幣流通速度を見ると、2019年の約0.55から2020年には約0.49へ低下し、2022年までほぼ同水準にとどまった(表1)。
したがって、
「コロナ禍に大量のお金を投入してもインフレにならなかった」
という事実だけから、
「財政拡張でマネーを増やしてもインフレにはならない」
とは結論づけられない。
では、コロナ財政が今のインフレを起こしたのか
ここは分けて考える必要がある。
2022年以降の物価上昇には、資源・エネルギー価格、輸入物価、円安、供給制約などが大きく作用した。
日銀金融研究所のモデル分析でも、コロナ期の財政移転が日本の近年のインフレの主因だったという結果にはなっていない。
ただし、これは一つのモデルによる分析である。
政府や日銀の分析だから、それがそのまま正解ということにはならない。
経済モデルは前提や設定によって結果が変わる。現実の経済で「供給ショック」「需要ショック」「財政ショック」を完全に切り分けることも難しい。
逆に、「コロナ期に貯まったお金が一斉に消費され、現在のインフレを起こした」とするのも無理がある。
現段階で言えるのは、
コロナ期にM2が異例の速度で増え、家計や企業に大量の資金が蓄積した。そのことがその後のインフレにどの程度影響したのかは、なお検証が必要
というところまでだろう。
GDPが増えても、国内家計が豊かになったとは限らない
もう一つ注意したいのが、コロナ後のGDPの中身だ。
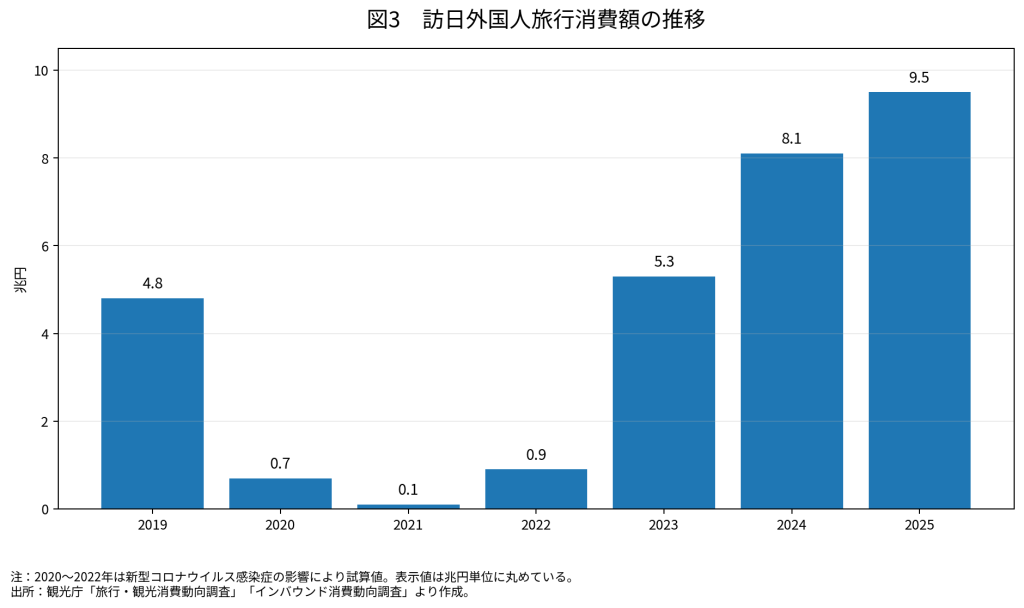
訪日外国人による国内消費は、GDP上は輸出として計上される。2025年の訪日外国人旅行消費額は9兆4,559億円と過去最高に達した。(国土交通省観光庁 インバウンド消費動向調査2025年暦年(速報)及び10-12月期(1次速報)の結果について)
しかも、その需要は宿泊、飲食、交通、小売など特定の業種や地域に集中する。2025年の消費額では、宿泊費36.6%、買物代27.0%、飲食費21.9%を占めている。(国土交通省観光庁「訪日外国人の消費動向 2025年 年次報告書」)
つまり、
インバウンドなどの外需でGDPが押し上げられる一方、国内家計の購買力や消費余力は十分に回復していない
という状況は十分にあり得る。
したがって、名目GDPの増加や簡易的な貨幣流通速度の回復を、そのまま「国内家計が貯蓄を取り崩して旺盛に消費している証拠」と読むことにも注意が必要だ。
そして、いまは金利も上がっている
2020年と現在では、家計を取り巻く環境も違う。
物価が上昇しているだけではない。2026年8月17日の国内債券市場では、新発10年国債利回りが一時**2.930%まで上昇し、約30年ぶりの高水準となった。さらに、2年債利回りも1.690%**まで上昇するなど、金利上昇は長期だけでなく短中期にも及んでいる。(出所:日本経済新聞、2026年8月17日)
もちろん、長期金利の上昇がそのまま変動型住宅ローン金利の上昇を意味するわけではない。固定型住宅ローンは長期金利の影響を受けやすい一方、変動型は政策金利や短期プライムレートなど短期金利の影響を受ける。
それでも、金利全般が上昇する局面に入ったことで、住宅ローンを抱える家計には、物価高とは別に金利負担の増加によって可処分所得が圧迫される経路が生じている。
GDPが増えていることと、国内家計に十分な消費余力があることは同義ではない。
それでも「今」大規模な需要刺激をするのか
2020年は経済活動そのものが止まり、需要が急減していた。大量のお金が供給されても、それを使う場所自体がなく、貨幣流通速度も急低下した。
いまは違う。
すでに物価は上昇し、人手不足など供給面の制約もある。一方で国内家計は、物価高や金利上昇によって消費余力を削られている。
この状態で供給能力を増やさず、社会全体の購買力だけを大きく増やせば、追加需要が生産量ではなく価格上昇として現れる可能性がある。
だから「積極財政」を一括りにするべきでもない。
電力、物流、省力化設備、生産設備など供給能力を増やす財政支出と、一律給付のように主として購買力を増やす政策では意味が違う。
物価高で家計が苦しい。だから政府がお金を配る。
分かりやすい政策ではある。
しかし、供給できる商品やサービスが十分増えないまま購買力だけを増やしたらどうなるのか。
コロナ禍では大量のマネーと超過貯蓄が生まれた。その後のインフレとの因果関係は、まだ十分に解明されたとは言い難い。
だからこそ、もう一度大規模な需要刺激を行う前に、
誰にお金を渡すのか。
そのお金は使われるのか、貯まるのか。
供給量は増えるのか。
数量が増えるのか、それとも価格が上がるのか。
を検証する必要がある。
そして何より、前回投入した巨額の資金がどこへ行ったのかを検証する必要がある。
少なくとも、
「コロナのときに大量のお金を投入してもすぐインフレにならなかった。だから今回も大丈夫だ」
という理屈だけは、データからは導けない。
※1 M2:現金通貨と、国内の銀行などに預けられた預金を中心とする代表的なマネーストック指標。日銀が金融機関に供給する資金を中心とした「マネタリーベース」とは異なり、家計や企業など民間部門が保有するお金の量を見る際に用いられる。