外貨預金が急増している。
2026年4~6月期、国内銀行の外貨預金の平均残高は約26兆1000億円となり、前年同期から約4兆円増えた。増加額は、外貨預金が全面解禁された1998年以降で最大となった。個人が保有する外貨預金も約6兆7000億円と、前年同期比で8%増えている。※1
しかし、いま日本の家計で起きている変化は、外貨預金だけを見ていては捉えられない。
外国株や外国債券、投資信託を通じた外貨への投資まで視野を広げると、家計のお金の置き場所が、この数年で大きく変わっていることが見えてくる。
そして、その時期は、物価の上昇が賃金の伸びを上回った時期とも重なっている。
物価は賃金以上に上がった
8月21日に総務省が発表した2026年7月の消費者物価指数(CPI)は、総合指数が前年同月比1.9%上昇した。6月の1.6%から上昇率は再び拡大した。
食料はさらに高い。前年同月比3.5%上昇し、生鮮食品は7.0%、生鮮食品を除く食料も3.0%上昇している。※2
だが、家計にとって重要なのは、今月の物価上昇率だけではない。
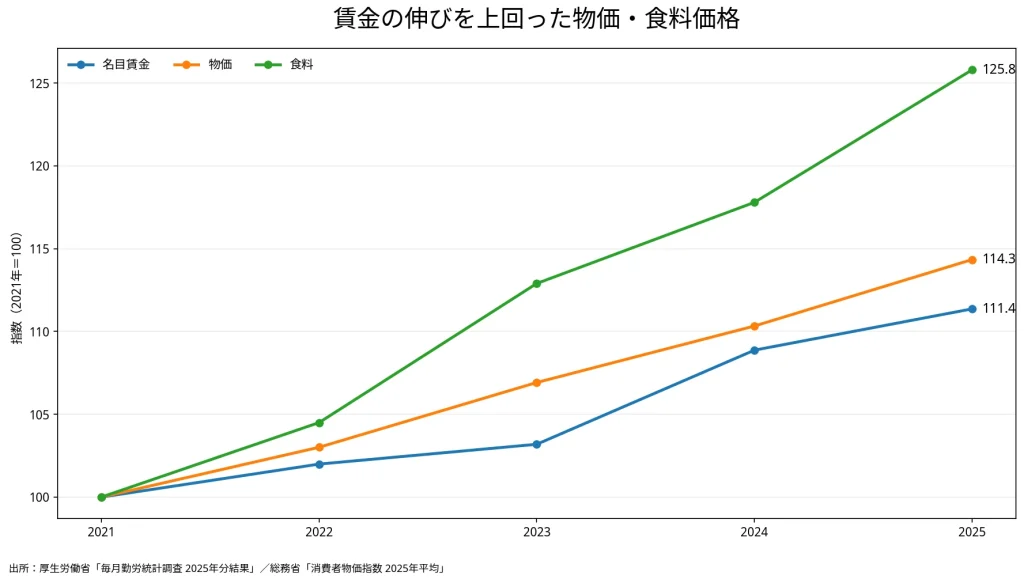
2021年以降の累積で見ると、賃金と物価の間には依然として差が残っている。
厚生労働省の毎月勤労統計によると、2021年から2025年にかけて、現金給与総額の名目賃金指数は100.3から111.7へ上昇した。伸び率は約11.4%である。
これに対して、実質賃金の算定に使われている消費者物価指数(持家の帰属家賃を除く総合)は99.7から114.0へ上昇した。約14.3%の上昇だ。※3
つまり、この4年間では、
名目賃金 約11%上昇
物価 約14%上昇
となり、賃金の伸びは物価の伸びに追いついていない。
さらに、生活に直結する食料価格の上昇は大きい。
総務省のCPIで見ると、食料指数は2021年の100.0から2025年には125.8まで上昇した。※4
食料価格は4年間で約26%上昇したことになる。
賃金が約11%伸びる間に、食料価格は約26%上がった。
家計が「賃金が上がった」と実感しにくいのも不思議ではない。
同じ時期に「外貨性資産」が急増した
興味深いのは、この物価上昇とほぼ同じ時期に、家計が保有する外貨性資産が大きく増えていることだ。
みずほ銀行は、日本銀行の「資金循環統計」をもとに、家計金融資産を「外貨性」と「円貨性」に分類している。
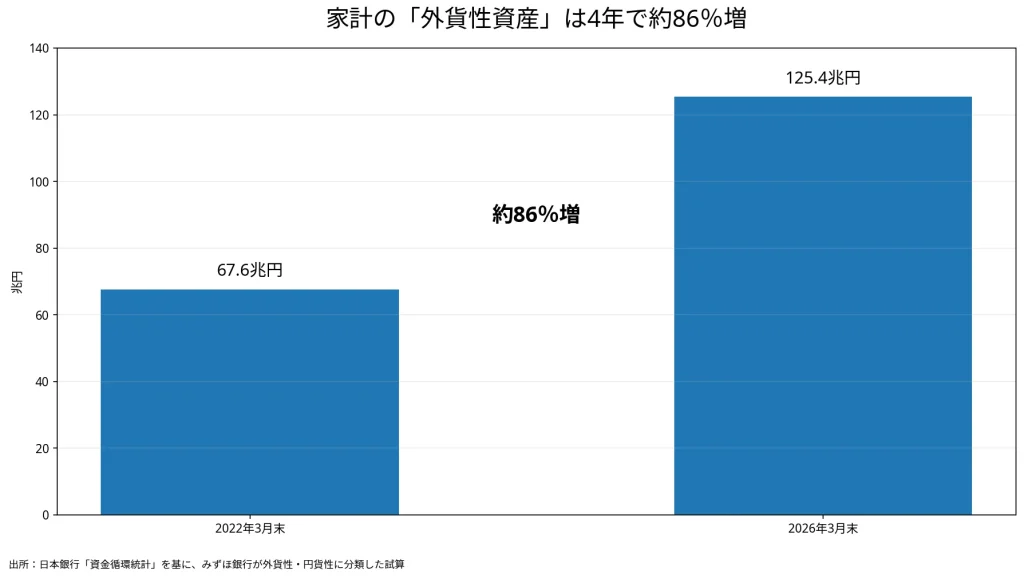
この分類に倣って整理すると、外貨預金、対外証券投資、投資信託の外貨部分からなる外貨性資産は、2022年3月末には67.6兆円だった。※5
それが2026年3月末には125.4兆円に達している。※6
67.6兆円から125.4兆円。わずか4年間で約86%増えた計算になる。
家計金融資産全体に占める割合も、3.4%から5.3%へ上昇した。
しかも、増えているのは外貨預金だけではない。
2026年3月末の外貨性資産125.4兆円の内訳は、
外貨預金 7.6兆円
対外証券投資 46.5兆円
投資信託の外貨部分 71.3兆円
となっている。※6
「外貨預金が過去最大」というニュースは、より大きな家計金融資産の変化の一部分にすぎない。
家計では、外貨預金だけでなく、外国株や外国債券、投資信託を通じた外貨資産へのシフトが進んでいる。
「円で貯める」家計も変わり始めた
日本の家計金融資産は長い間、現金・預金の比率が極めて高いことで知られてきた。
ところが、この構造にも変化が表れている。
2026年3月末の家計金融資産は2385.7兆円。このうち、みずほ銀行の分類による円貨性の現預金(外貨預金を除く)は1118.8兆円で、家計金融資産全体の46.9%となっている。※6
一方、外貨性資産の比率は、2022年3月末の3.4%から2026年3月末には5.3%まで上昇した。
日本の家計は、「とりあえず円で預金しておく」というデフレ時代の資産行動から変わり始めているのかもしれない。
外貨性資産の増加を物価高だけでは説明できない
もちろん、ここで注意は必要だ。
外貨性資産が増えたからといって、「物価高になったので日本人が円を捨てて外貨を買った」と単純に結論づけることはできない。
2024年に始まった新NISAによって、外国株や海外株式型の投資信託への投資が増えた影響もある。
円安になれば、同じ外貨建て資産でも円換算した評価額は大きくなる。米国株をはじめとする海外資産価格の上昇も残高を押し上げる。
したがって、67.6兆円から125.4兆円への増加が、すべて家計から海外への新しい資金移動を意味するわけではない。
それでも、
物価が賃金以上に上昇した時期に、家計の外貨性資産が約86%増えた
という二つの動きが同時に進んだことは注目に値する。
インフレは「お金の使い方」だけでなく「置き場所」も変える
デフレが続いていた時代には、円預金を持っていても、その購買力が大きく失われることはなかった。
インフレになると事情は変わる。
預金金利以上に物価が上昇すれば、預金残高そのものは減らなくても、そのお金で買えるモノやサービスは減っていく。
実際、日本では2021年から2025年までに名目賃金が約11%上昇する一方、物価は約14%、食料価格は約26%上昇した。
そして、ほぼ同じ時期に家計の外貨性資産は大きく増えた。
これは、日本の家計が単に消費を抑えているだけではなく、資産をどこに置くかという判断まで変え始めている可能性を示している。
政府が物価高対策や減税を考える際にも、この変化は無視できない。
可処分所得が増えれば、そのまま消費が増えるとは限らない。
数年間にわたって物価上昇を経験した家計が、増えた所得を消費ではなく、貯蓄や投資、そして外貨資産への分散に回す可能性もあるからだ。
外貨預金が過去最大の増加となったという数字は、その意味で象徴的だ。
問題は、日本人が外貨を買うようになったことそのものではない。
長く続いた「円で貯めておけばいい」という家計の常識が、インフレによって変わり始めているのではないか。
最新のCPIと家計金融資産の動きを並べると、そんな日本経済の変化が見えてくる。
関連記事「外貨預金・海外株・海外債券、みんなどう選んでる? 「買うまで」を調べてみた」
参考資料・出典
※1 2026年4~6月期の国内銀行の外貨預金残高に関する日本銀行データおよび報道。平均残高は約26兆1000億円、前年同期比18%増。増加額は約3兆9772億円で、1998年以降最大。個人分は約6兆7000億円。
※2 総務省統計局「2025年基準 消費者物価指数 全国 2026年7月分」(2026年8月21日公表)。
※3 厚生労働省「毎月勤労統計調査 2025年分結果」。現金給与総額の名目賃金指数および実質賃金算定に用いる消費者物価指数(持家の帰属家賃を除く総合)。
※4 総務省統計局「消費者物価指数 2025年平均」。食料指数は2025年平均で125.8(2020年=100)。2021年を基準に比較。
※5 みずほ銀行「みずほマーケット・トピック」(2022年6月28日)。日本銀行「資金循環統計」から試算。2022年3月末の家計金融資産のうち、外貨性資産67.6兆円、構成比3.4%。
※6 みずほ銀行「今、考える円安局面の現在地」(2026年8月)。日本銀行「資金循環統計」をもとに作成。2026年3月末の外貨性資産125.4兆円、構成比5.3%。内訳は外貨預金7.6兆円、対外証券投資46.5兆円、投資信託71.3兆円。